Domain misslich.de kaufen?
Wir ziehen mit dem Projekt
misslich.de um.
Sind Sie am Kauf der Domain
misslich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain misslich.de kaufen?
Was bedeutet "laa" sowie "unterlaa" und "oberlaa"? Bitte nur belegbare Antworten.
"Laa" ist ein Begriff aus dem Wiener Dialekt und bedeutet so viel wie "Wiese" oder "Grünfläche". "Unterlaa" und "Oberlaa" sind Stadtteile im Süden von Wien, die nach den dortigen Wiesen benannt wurden. **
Wie wirkt sich Abrüstung auf die internationale Sicherheit aus? Gibt es belegbare Erfolge in der Geschichte der Abrüstungsbemühungen?
Abrüstung kann zu einer Verringerung von Spannungen und Konflikten zwischen Staaten führen, was die internationale Sicherheit stärken kann. Beispiele für erfolgreiche Abrüstungsbemühungen sind das INF-Abkommen zwischen den USA und der UdSSR sowie das Atomwaffensperrvertrag. Diese haben zur Reduzierung von nuklearen Waffen und zur Stabilisierung der internationalen Sicherheit beigetragen. **

Ähnliche Suchbegriffe für Nicht belegbare Kosten
Top-Angebote
Produkte zum Begriff Nicht belegbare Kosten:
-
Makroökonomische Kosten und Nutzen nicht-pharmazeutischer Interventionen, Taschenbuch von Lennart Steinkuhl, GRIN, 978-3-346-41978-1Makroökonomische Kosten Und Nutzen Nicht-pharmazeutischer Interventionen, Taschenbuch Von Lennart Steinkuhl, Grin, 978-3-346-41978-1, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die Abgrenzung der im Pflegesatz nicht zu berücksichtigenden Investitionskosten von den pflegesatzfähigen Kosten der Krankenhäuser,Verordnung Über Die Abgrenzung Der Im Pflegesatz Nicht Zu Berücksichtigenden Investitionskosten Von Den Pflegesatzfähigen Kosten Der Krankenhäuser, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4517-3, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Untersuchung zur Kosten-Risiko-Verhältnis-Optimierung der Refinanzierungsportfoliostruktur von Kreditinstituten, Taschenbuch von Stefan Goldenberg,Untersuchung Zur Kosten-risiko-verhältnis-optimierung Der Refinanzierungsportfoliostruktur Von Kreditinstituten, Taschenbuch Von Stefan Goldenberg, Grin, 978-3-389-00856-0, Seitenanzahl: 5629,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen einem Fakt und einem Sachverhalt?
Ein Fakt ist eine Tatsache, die als wahr betrachtet wird und objektiv überprüfbar ist. Ein Sachverhalt hingegen bezieht sich auf eine bestimmte Situation oder einen bestimmten Zustand, der beschrieben oder erklärt werden kann. Während ein Fakt eine konkrete Aussage ist, kann ein Sachverhalt mehrere Fakten umfassen und eine umfassendere Darstellung bieten. **
-
Was sind nicht umlagefähige Kosten?
Nicht umlagefähige Kosten sind Kosten, die ein Vermieter nicht auf seine Mieter umlegen kann. Dazu gehören beispielsweise Kosten für Schönheitsreparaturen, Verwaltungskosten, Mietausfallwagnisse oder Instandhaltungsarbeiten, die nicht direkt dem Mieter zugutekommen. Diese Kosten sind in der Regel im Mietvertrag oder in gesetzlichen Vorschriften festgelegt und können nicht einfach auf die Mieter umgelegt werden. Es ist wichtig, als Mieter darauf zu achten, dass nur umlagefähige Kosten auch tatsächlich auf die Nebenkostenabrechnung gesetzt werden. Andernfalls kann man als Mieter die Nachzahlung oder die Erhöhung der Nebenkosten anfechten. **
-
Werden die Kosten nicht abgebucht?
Die Kosten werden normalerweise automatisch von Ihrem Konto abgebucht, sofern Sie dies mit dem entsprechenden Unternehmen oder Dienstleister vereinbart haben. Wenn die Kosten nicht abgebucht wurden, kann es verschiedene Gründe dafür geben, wie zum Beispiel eine fehlgeschlagene Abbuchung aufgrund von unzureichendem Guthaben oder technischen Problemen. Es ist ratsam, sich direkt mit dem Unternehmen in Verbindung zu setzen, um das Problem zu klären und die Zahlung zu arrangieren. **
-
Gibt es nicht eine Lösung für diesen Umstand?
Es gibt möglicherweise verschiedene Lösungsansätze für den Umstand, je nachdem, um welches Problem es sich handelt. Es könnte hilfreich sein, das Problem genauer zu analysieren und nach möglichen Lösungen zu suchen, sei es durch eigene Ideen oder durch Beratung und Unterstützung von anderen Personen oder Experten. Es ist wichtig, offen für neue Perspektiven und Lösungswege zu sein und aktiv nach einer Lösung zu suchen. **

Sind die Kosten zuständig oder nicht?
Es ist nicht klar, auf welche Kosten sich die Frage bezieht. Es wäre hilfreich, weitere Informationen zu haben, um eine genaue Antwort geben zu können. **
Zahlt mein Nachbar die Kosten nicht?
Es tut mir leid, aber ich kann nicht wissen, ob dein Nachbar die Kosten zahlt oder nicht. Es wäre am besten, dies direkt mit deinem Nachbarn zu klären oder gegebenenfalls rechtliche Schritte einzuleiten, wenn du der Meinung bist, dass er die Kosten nicht bezahlt. **
Top-Angebote
Produkte zum Begriff Nicht belegbare Kosten:
-
Kosten nicht bearbeiteter Konflikte in Organisationen, Taschenbuch von Kersten Kottnik, GRIN, 978-3-346-35516-4Kosten Nicht Bearbeiteter Konflikte In Organisationen, Taschenbuch Von Kersten Kottnik, Grin, 978-3-346-35516-4, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makroökonomische Kosten und Nutzen nicht-pharmazeutischer Interventionen, Taschenbuch von Lennart Steinkuhl, GRIN, 978-3-346-41978-1Makroökonomische Kosten Und Nutzen Nicht-pharmazeutischer Interventionen, Taschenbuch Von Lennart Steinkuhl, Grin, 978-3-346-41978-1, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "laa" sowie "unterlaa" und "oberlaa"? Bitte nur belegbare Antworten.
"Laa" ist ein Begriff aus dem Wiener Dialekt und bedeutet so viel wie "Wiese" oder "Grünfläche". "Unterlaa" und "Oberlaa" sind Stadtteile im Süden von Wien, die nach den dortigen Wiesen benannt wurden. **
-
Wie wirkt sich Abrüstung auf die internationale Sicherheit aus? Gibt es belegbare Erfolge in der Geschichte der Abrüstungsbemühungen?
Abrüstung kann zu einer Verringerung von Spannungen und Konflikten zwischen Staaten führen, was die internationale Sicherheit stärken kann. Beispiele für erfolgreiche Abrüstungsbemühungen sind das INF-Abkommen zwischen den USA und der UdSSR sowie das Atomwaffensperrvertrag. Diese haben zur Reduzierung von nuklearen Waffen und zur Stabilisierung der internationalen Sicherheit beigetragen. **
-
Was ist der Unterschied zwischen einem Fakt und einem Sachverhalt?
Ein Fakt ist eine Tatsache, die als wahr betrachtet wird und objektiv überprüfbar ist. Ein Sachverhalt hingegen bezieht sich auf eine bestimmte Situation oder einen bestimmten Zustand, der beschrieben oder erklärt werden kann. Während ein Fakt eine konkrete Aussage ist, kann ein Sachverhalt mehrere Fakten umfassen und eine umfassendere Darstellung bieten. **
-
Was sind nicht umlagefähige Kosten?
Nicht umlagefähige Kosten sind Kosten, die ein Vermieter nicht auf seine Mieter umlegen kann. Dazu gehören beispielsweise Kosten für Schönheitsreparaturen, Verwaltungskosten, Mietausfallwagnisse oder Instandhaltungsarbeiten, die nicht direkt dem Mieter zugutekommen. Diese Kosten sind in der Regel im Mietvertrag oder in gesetzlichen Vorschriften festgelegt und können nicht einfach auf die Mieter umgelegt werden. Es ist wichtig, als Mieter darauf zu achten, dass nur umlagefähige Kosten auch tatsächlich auf die Nebenkostenabrechnung gesetzt werden. Andernfalls kann man als Mieter die Nachzahlung oder die Erhöhung der Nebenkosten anfechten. **
Ähnliche Suchbegriffe für Nicht belegbare Kosten
-
Verordnung über die Abgrenzung der im Pflegesatz nicht zu berücksichtigenden Investitionskosten von den pflegesatzfähigen Kosten der Krankenhäuser,Verordnung Über Die Abgrenzung Der Im Pflegesatz Nicht Zu Berücksichtigenden Investitionskosten Von Den Pflegesatzfähigen Kosten Der Krankenhäuser, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4517-3, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Untersuchung zur Kosten-Risiko-Verhältnis-Optimierung der Refinanzierungsportfoliostruktur von Kreditinstituten, Taschenbuch von Stefan Goldenberg,Untersuchung Zur Kosten-risiko-verhältnis-optimierung Der Refinanzierungsportfoliostruktur Von Kreditinstituten, Taschenbuch Von Stefan Goldenberg, Grin, 978-3-389-00856-0, Seitenanzahl: 5629,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
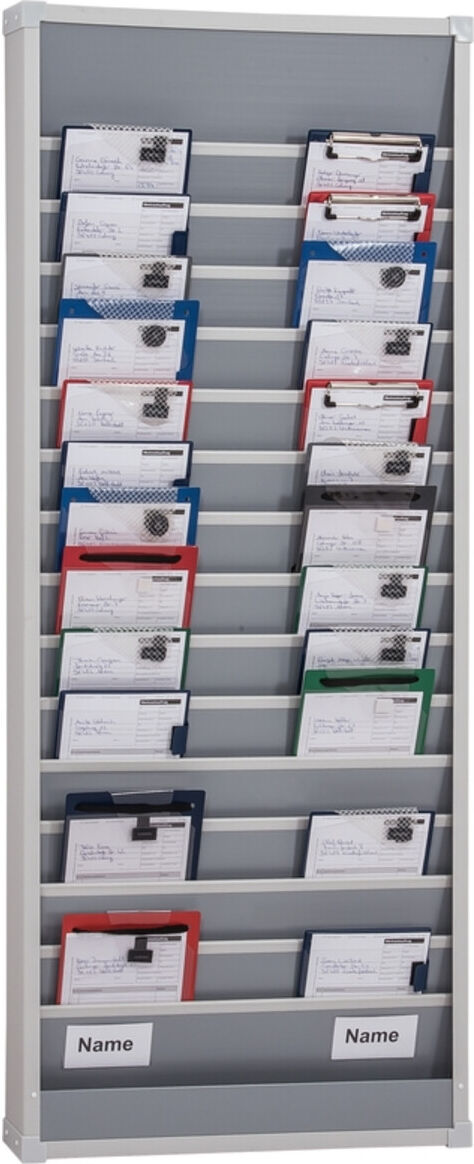
Eichner Planungstafel A5 10 belegbare Schienen 554 x 960 x 78 mm (9019-00879)Einleitung Planungstafel für den Werkstattbereich zweireihig, die preiswerte Alternative. Dies ermöglicht eine übersichtliche Darstellung der vorhandenen Werkstattaufträge. Eigenschaften • Die EICHNER Werkstattplaner zeichnen sich durch Hochwertigkeit und Robustheit aus und sind im modernen Design und zeitloser Farbgebung gefertigt.n• Diese Plantafel ist als zweireihige Ausführung mit 6,10 und 15 Schienen auswählbar.n• Die Schuppen lassen durchgängig befüllen, so dass, entsprechend der ausgewählten Variante, bis zu maximal 30 Aufträge gleichzeitig eingesteckt werden können. Lieferumfang • Eichner Planungstafel A5 10 belegbare Schienen 554 x 960 x 78 mm (9019-00879)215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichner Planungstafel A5 15 belegbare Schienen 554 x 1315 x 78 mm (9019-00873)Einleitung Planungstafel für den Werkstattbereich zweireihig, die preiswerte Alternative. Dies ermöglicht eine übersichtliche Darstellung der vorhandenen Werkstattaufträge. Eigenschaften • Die EICHNER Werkstattplaner zeichnen sich durch Hochwertigkeit und Robustheit aus und sind im modernen Design und zeitloser Farbgebung gefertigt.\n• Diese Plantafel ist als zweireihige Ausführung mit 6,10 und 15 Schienen auswählbar.\n• Die Schuppen lassen durchgängig befüllen, so dass, entsprechend der ausgewählten Variante, bis zu maximal 30 Aufträge gleichzeitig eingesteckt werden können. Lieferumfang • Eichner Planungstafel A5 15 belegbare Schienen 554 x 1315 x 78 mm (9019-00873)213,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden die Kosten nicht abgebucht?
Die Kosten werden normalerweise automatisch von Ihrem Konto abgebucht, sofern Sie dies mit dem entsprechenden Unternehmen oder Dienstleister vereinbart haben. Wenn die Kosten nicht abgebucht wurden, kann es verschiedene Gründe dafür geben, wie zum Beispiel eine fehlgeschlagene Abbuchung aufgrund von unzureichendem Guthaben oder technischen Problemen. Es ist ratsam, sich direkt mit dem Unternehmen in Verbindung zu setzen, um das Problem zu klären und die Zahlung zu arrangieren. **
-
Gibt es nicht eine Lösung für diesen Umstand?
Es gibt möglicherweise verschiedene Lösungsansätze für den Umstand, je nachdem, um welches Problem es sich handelt. Es könnte hilfreich sein, das Problem genauer zu analysieren und nach möglichen Lösungen zu suchen, sei es durch eigene Ideen oder durch Beratung und Unterstützung von anderen Personen oder Experten. Es ist wichtig, offen für neue Perspektiven und Lösungswege zu sein und aktiv nach einer Lösung zu suchen. **
-
Sind die Kosten zuständig oder nicht?
Es ist nicht klar, auf welche Kosten sich die Frage bezieht. Es wäre hilfreich, weitere Informationen zu haben, um eine genaue Antwort geben zu können. **
-
Zahlt mein Nachbar die Kosten nicht?
Es tut mir leid, aber ich kann nicht wissen, ob dein Nachbar die Kosten zahlt oder nicht. Es wäre am besten, dies direkt mit deinem Nachbarn zu klären oder gegebenenfalls rechtliche Schritte einzuleiten, wenn du der Meinung bist, dass er die Kosten nicht bezahlt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.